Oliepriserne er i løbet af seks måneder næsten halveret og ligger i dag til under 60 amerikanske dollars - omkring 378 danske kroner - per tønde takket være OPEC’s afvisning af at skære i produktionen.
Det betyder, at alle medlemslande omlægger deres regerings forbrugspolitik. Mens lande som Iran og Venezuela står over for en truende politisk finanskrise, er de kortsigtede konsekvenser for Den Arabiske Halvøs oliemonarkier mindre dramatiske.
På sigt vil deres ekstremt store olieafhængighed derimod skabe en udfordring, som er mere fundamental end for stort set samtlige af deres rivaler.
Den nuværende økonomiske situation
De store Golf kulbrinteproducenter – Kuwait, Qatar, Saudi-Arabien og De Forenede Arabiske Emirater (UAE) – har haft væsentlige finansielle overskud i 2014 som et resultat af de høje oliepriser tidligere på året.
Mellem disse lande, som er med i Golfstaternes Samarbejdsråd (GCC), er Bahrain det eneste, som har oplevet et betydeligt underskud.
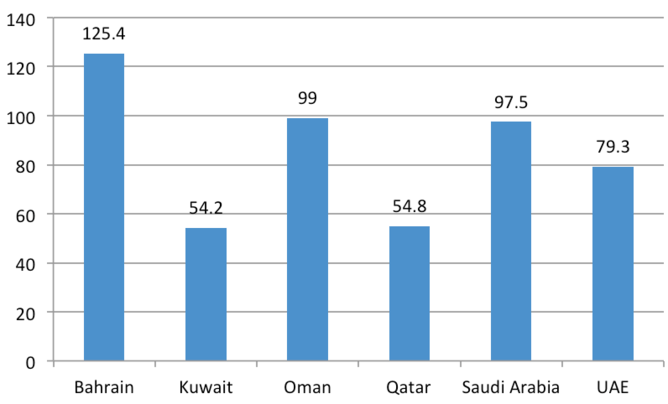
Alligevel er der problemer på vej for fremtiden: De oliepriser, som får de offentlige budgetter til at balancere, er i gennemsnit steget med mere end det tredobbelte siden starten af nullerne, i takt med at udgiftsforpligtelserne er steget.
Landenes oversøiske reserver er afgørende
Ifølge skøn fra Den Internationale Valutafond (IMF) er omsætningsnulpunktet lige nu højere end de nuværende oliepriser for Bahrain, Oman, Saudi-Arabien og UAE, med Kuwait og Qatar der ligger på den nuværende pris.
Saudi-Arabien, UAE, Kuwait og Qatar har betydelige oversøiske reserver, som svarer til flere årlige budgetter, hvilket er med til at give dem et betydeligt spillerum for underskud uden at komme i gæld.
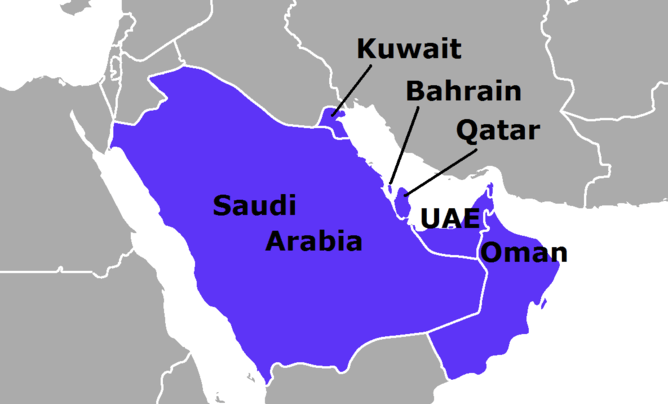
Bahrain og Oman, som begge kun har små oversøiske reserver, har mindre råderum for finansielle manøvrer.
Særligt Bahrain har allerede statsgæld for mere end 40 procent af deres BNP. Det har allerede ført til økonomiske stramninger som det eneste land i gruppen, hvor de anslåede udgifter for 2013 lå lavere end dem for 2012.
Alligevel er regeringerne på tværs af regionen meget bevidste om, at den hastige udgiftsstigning i det seneste årti ikke kan fortsætte. Med denne tilgang ville de finansielle reserver være brugt op inden for et årti i Saudi-Arabiens tilfælde og mellem et og to årtier for andre.
Erfaringer fra 90'erne: Beskæftigelse og offentlig støtte er politisk følsomt
Den seneste tids lave oliepriser og finansielle stramninger varede fra midten af 80'erne til de sene 90'ere. Generelt skærer Golfregeringer først i projekt- og infrastrukturudgifter for at beskytte statslønninger og offentlige ydelser som uddannelse og sundhed så længe som muligt.
Statsbeskæftigelsen var ikke alene beskyttet, men fortsatte med at vokse. Saudi-Arabien opgav næsten fuldstændig deres kapitaludgifter i 90'erne, hvilket førte til en svækkelse i den offentlige infrastruktur, som der kun blev taget hånd om under olieboomet i 00'erne.
Statsstøtten fulgte samme mønster. Budgetter for industrielle lån blev strammet, og servicetaksterne for industrielle brugere steg, mens støtte til husholdninger forblev beskyttet – eller prisstigningerne ramte kun større (og rigere) husholdninger.
For at tage et andet Saudi-eksempel hævede det nationale flyselskab priserne på flybilletter for business og første klasse i de tidlige 90'ere, men beskyttede støttede priser for rejsende på økonomiklasse.
Alt dette ramte producenterne hårdt, men entreprenører var værst ramt, og titusindvis gik fallit. Lærestregen? Masseberettigelse til beskæftigelse, service og offentlig støtte er mere politisk følsomt end andre former for forbrug.
Den private sektor er under pres
De grundlæggende parametre for Golfpolitikker har ikke ændret sig siden.
Om noget er offentlige ydelser blevet stærkere, og borgerne er blevet bedre til at gøre krav på dem – i modsætning til politisk uenighed er offentlige og private protester for lønstigninger og statsbeskæftigelse eller imod statsstøttereformer generelt tolereret og ofte effektive.
Til gengæld er privat erhverv kommet under et stigende pres fra offentligheden på grund af manglende succes med at skaffe jobs til statsborgere, og dermed bliver det med sandsynlighed igen de første, der står for skud for økonomiske nedskæringer.
Kapitaludgifter bliver nødt til at falde
Selvom oliepriserne bliver bedre, tegner situationen sig således: Det nuværende forbrug bliver fortsat nødt til at stige for at tage højde for et stigende antal statsborgere i en arbejdsdygtig alder, hvoraf mange fortsat vil være ansat inden for staten.
Udgifter kan også stige for at holde låg på politiske kriser i stil med det Arabiske Forår. Alt dette betyder, at kapitaludgifter bliver nødt til at falde.
Dette kan tvinge regeringer til at reducere eller endda stoppe en række storskala-projekter, herunder noget af den infrastruktur, som er i planerne for VM i Qatar i 2022.
Nye finansielle mønstre
I det lange løb er der fare for, at selv afgørende infrastrukturudgifter vil blive klemt, som det var tilfældet i de mindre velstående Golfstater i 1990'erne.
Dette kunne dernæst kompromittere regionens diversifikationsstrategi for at reducere afhængighed af olie, som har målrettet alt fra petrokemikalier og mineindustri til luftfart og turisme.
Da Golføkonomierne er særligt afhængige af statsudgifter, vil disse reduktioner påvirker den økonomiske vækst.
På kort sigt vil dette primært påvirke økonomiske sektorer, som er afhængige af statslige projektudgifter. På lidt længere sigt kan høje dækningsprocentpriser, som er låst gennem snigende stigninger, føre til rodfæstede underskud.
I denne situation ville der selv for det nuværende forbrug være behov for et plateau og eventuel nedgang for at få bøgerne til at balancere, hvilket betyder en stilstand også i forbrugerøkonomien.
Finansielle stramninger som politiske muligheder
Ligesom i 90'erne har de faldende oliepriser foranlediget tegn på fornyede reformdebatter. Selv i Kuwait, som normalt anses for at være en efternøler, når det gælder reformer i regionen, debatterer regeringen nu åbent om behovet for finansielle reformer.
En reform, som er nødvendig, er reduktion af støtte til indenrigsenergi. Energipriser er ualmindeligt, hvis man sammenligner på globalt plan, hvilket medfører overforbrug i stor skala.
Abu Dhabi hævede taksterne på elektricitet og vand sidste november, selvom udenlandske borgere bar det største læs.
En anden mulighed vil være at privatisere ikke-essentielle offentlige goder, som det allerede er planen i Oman. Ulempen er, at aktiemarkedsvurderingerne med stor sandsynlighed vil være kriseramte, netop som behovet for udbyttet vil være størst.
Offentlige virksomheder inden for luftfart, sværindustri, telekommunikation og bankindustri har også været kerneredskaber i GCC's diversifikationsstrategi, så de regerende parter vil altså være modvillige over for at sælge dem.
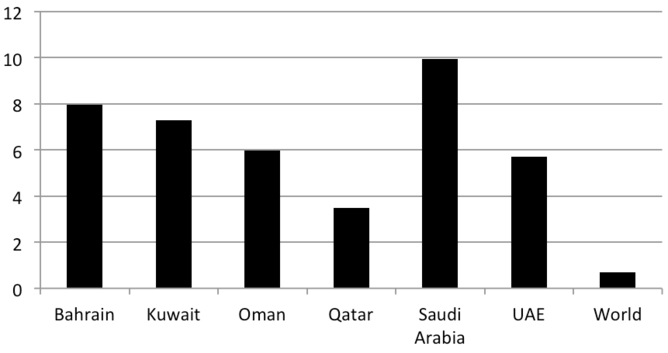
Golfstaterne er også tilbøjelige til at øge presset på den private sektor for at ansætte statsborgere. Det vil dog være svært at implementere, hvis det lokale arbejdsmarked forbliver åbent for billig indvandrearbejdskraft – et kerneelement i Golfstaternes økonomiske model.
Andre smertefulde reformer?
Selvom Den Internationale Valutafond i de sidste 30 år har sagt, at Golfstater skal blive mindre afhængige af petroleum til offentligt forbrug, forbliver skat politisk bandlyst.
Der var ingen regeringer, der formåede at indføre betydelige skattereformer under 90’ernes stramme økonomiske politik. På trods af en årelang debat er en plan om GCC-dækkende tillægsskat fortsat lagt på is.
Det tager lang tid at opbygge et moderne skattesystem. Og da disse økonomier er så afhængige af statsudgifter, står det ikke klart, i hvor udstrakt grad den private sektor har kapacitet til at generere indtægter på egen vis. Lige så vigtigt er det, at implementeringen af omfattende skatter med stor sandsynlighed vil give anledning til politiske krav på den del af erhvervslivet og den generelle befolkning, som Golfledere ville forsøge at undgå ind til det er for sent.
Foreløbig er der ingen ko på isen
Alt i alt udgør det nuværende fald i oliepriser ikke en umiddelbar trussel for Golfens stabilitet. Selv i Bahrain og Omans tilfælde kunne deres rigere naboer forhindre et uønsket politisk kollaps gennem store bevillinger og lån.
Og når deres oversøiske reserver er brugt op, vil de stadig være i stand til at udsætte det uundgåelige ved at udstede gæld, som de på diktatorisk vis kan få lokale banker til at acceptere.
Dog vil statsforbrug og økonomisk vækst sagtne farten og endda vende. Det politiske fokus vil vende mod mere smertefulde, men nødvendige reformer, som ikke desto mindre kan komme en lille smule for sent til at afværge en finansiel krise.
Og som virkeligheden omsider begynder at indhente denne del af verden, ser dens regionale og globale magt ud til at få tilbagegang.
Steffen Hertog arbejder hverken for, rådfører sig med, ejer aktier i eller modtager fondsmidler fra nogen virksomheder, der vil kunne drage nytte af denne artikel, og har ingen relevante tilknytninger. Denne artikel er oprindeligt publiceret hos The Conversation.